직장 다니는 아들 생활비 보태주는 것, 비과세될까요?
최근 국세청에서 발표한 “유튜브에서 잘못 안내한 절세상식”에서 이 문제를 지적했는데요
유튜브의 설명은 직장인 자녀 통장에 꽂힌 생활비는 국세청에서 절대 모릅니다. 매달 100 ~ 200만원 정도 부모가 주는 것은 용돈이죠. 그렇기 때문에 통장으로 이체할 때 “생활비”라고 메모해 두면 세금낼 일이 없다는 것이다.
먼저 세법규정을 살펴보면, 상속세및증여세법 제46조 [비과세되는 증여재산] 제5조 “사회통념상 인정되는 이재구호금품, 피부양자의 생활비, 교육비, 그 밖에 이와 유사한 것이라고 규정하고 있다.
“피부양자의 생활비, 교육비” 범위에 해당되는지에 대하여는 각종 판례 등에서 그 기준을 명확히 하고 있다.
세법상 “비과세 생활비”의 전제 조건은 자녀가 본인의 소득으로 생활을 유지할 수 없는 경우여야 합니다. 국세청은 ‘생활비’로 메모한 ‘형식’이 아닌 ‘실질’적인 사용 용도와 돈을 받는 사람의 경제적 능력을 확인합니다.
결론적으로 자녀가 독립적인 소득으로 생활을 유지할 수 있음에도 부모가 생활비를 지원하는 경우 증여세가 과세될 수 있습니다.
또한, 소득이 없는 자녀라도 부모에게 받은 돈을 생활비로 쓰지 않고 예금, 적금을 들거나 주식, 부동산 등의 재산 구입자금으로 사용했다면 증여세가 부과될 수 있습니다. 생활비는 그 목적대로 생활비로 사용할 경우에만 증여세가 비과세가 되는 것입니다.
이 내용이 부부간에도 적용되는데, 남편이 부인에게 생활비로 사용하도록 매달 이체를 해 준 경우 실제 생활비로 사용하였다면 금액의 한도를 두고 있지 않지만, 배우자가 그 생활비를 아끼고 아껴서 저축을 하거나, 부동산을 취득하는 경우에는 증여로 볼 수 있기 때문에 주의하여야 합니다.
상속세 조사에서 이와 비슷하게 많이 증여세로 추징되는 사례는 할아버지가 손자에게 자금을 이체해주는 경우 증여로 과세되는 경우입니다.
위 세법규정에 “피부양자의 생활비, 교육비”라는 표현에서 알 수 있듯이 부양의무가 있는지 여부가 포인트가 됩니다. 손자의 부양의무는 그 부모에게 있는 것이지 할아버지에게 있지 않다는 것인데, 실무에서는 손자에게 지급한 “손주 대학입학금”, “손녀 생일축하” 등등 명목으로 지급하더라도 증여로 과세되고 있으므로 주의하셔야 합니다.
반대로, 경제적 능력이 없는 부모님에게 자녀가 부모님의 병원비와 필수 생활비를 송금한 경우에는 증여세가 과세되지는 않습니다.
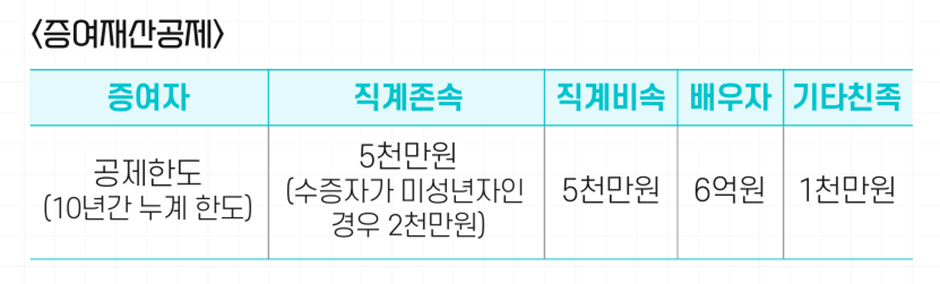
위와 같이 직장을 다니는 자녀에게 지급하는 생활비는 증여세가 과세될 수 있으나, 증여재산공제액까지는 비과세되므로 10년 단위로 증여공제를 활용하여 증여하는 것이 더욱 지혜롭게 활용하는 측면이 되겠습니다.
최근 발표한 세법개정안(2026.8.4일)을 보면 피부양자의 생활비, 교육비라는 표현을 “피부양자의 생활비 및 교육비”로 개정하겠다고 발표하였습니다. 자칫 교육비는 ‘피부양자’의 조건에 얽메이지 않는 것처럼 보일 수 있어서 ‘피부양자의 생활비’, ‘피부양자의 교육비’로 해석하도록 명확히 하는 것입니다.
세무법인다솔 양길영세무사


 대표(역삼) : 양길영 | 주소 : 서울시 서초구 서초대로 74길 23, 904호(서초타운 트라팰리스)


직장 다니는 아들 생활비 보태주는 것, 비과세될까요?
최근 국세청에서 발표한 “유튜브에서 잘못 안내한 절세상식”에서 이 문제를 지적했는데요
유튜브의 설명은 직장인 자녀 통장에 꽂힌 생활비는 국세청에서 절대 모릅니다. 매달 100 ~ 200만원 정도 부모가 주는 것은 용돈이죠. 그렇기 때문에 통장으로 이체할 때 “생활비”라고 메모해 두면 세금낼 일이 없다는 것이다.
먼저 세법규정을 살펴보면, 상속세및증여세법 제46조 [비과세되는 증여재산] 제5조 “사회통념상 인정되는 이재구호금품, 피부양자의 생활비, 교육비, 그 밖에 이와 유사한 것이라고 규정하고 있다.
“피부양자의 생활비, 교육비” 범위에 해당되는지에 대하여는 각종 판례 등에서 그 기준을 명확히 하고 있다.
세법상 “비과세 생활비”의 전제 조건은 자녀가 본인의 소득으로 생활을 유지할 수 없는 경우여야 합니다. 국세청은 ‘생활비’로 메모한 ‘형식’이 아닌 ‘실질’적인 사용 용도와 돈을 받는 사람의 경제적 능력을 확인합니다.
결론적으로 자녀가 독립적인 소득으로 생활을 유지할 수 있음에도 부모가 생활비를 지원하는 경우 증여세가 과세될 수 있습니다.
또한, 소득이 없는 자녀라도 부모에게 받은 돈을 생활비로 쓰지 않고 예금, 적금을 들거나 주식, 부동산 등의 재산 구입자금으로 사용했다면 증여세가 부과될 수 있습니다. 생활비는 그 목적대로 생활비로 사용할 경우에만 증여세가 비과세가 되는 것입니다.
이 내용이 부부간에도 적용되는데, 남편이 부인에게 생활비로 사용하도록 매달 이체를 해 준 경우 실제 생활비로 사용하였다면 금액의 한도를 두고 있지 않지만, 배우자가 그 생활비를 아끼고 아껴서 저축을 하거나, 부동산을 취득하는 경우에는 증여로 볼 수 있기 때문에 주의하여야 합니다.
상속세 조사에서 이와 비슷하게 많이 증여세로 추징되는 사례는 할아버지가 손자에게 자금을 이체해주는 경우 증여로 과세되는 경우입니다.
위 세법규정에 “피부양자의 생활비, 교육비”라는 표현에서 알 수 있듯이 부양의무가 있는지 여부가 포인트가 됩니다. 손자의 부양의무는 그 부모에게 있는 것이지 할아버지에게 있지 않다는 것인데, 실무에서는 손자에게 지급한 “손주 대학입학금”, “손녀 생일축하” 등등 명목으로 지급하더라도 증여로 과세되고 있으므로 주의하셔야 합니다.
반대로, 경제적 능력이 없는 부모님에게 자녀가 부모님의 병원비와 필수 생활비를 송금한 경우에는 증여세가 과세되지는 않습니다.
위와 같이 직장을 다니는 자녀에게 지급하는 생활비는 증여세가 과세될 수 있으나, 증여재산공제액까지는 비과세되므로 10년 단위로 증여공제를 활용하여 증여하는 것이 더욱 지혜롭게 활용하는 측면이 되겠습니다.
최근 발표한 세법개정안(2026.8.4일)을 보면 피부양자의 생활비, 교육비라는 표현을 “피부양자의 생활비 및 교육비”로 개정하겠다고 발표하였습니다. 자칫 교육비는 ‘피부양자’의 조건에 얽메이지 않는 것처럼 보일 수 있어서 ‘피부양자의 생활비’, ‘피부양자의 교육비’로 해석하도록 명확히 하는 것입니다.
세무법인다솔 양길영세무사